
Wpisujesz te same dane w dwie różne porównywarki i dostajesz dwie różne ceny. Pytasz sąsiada ile płaci za OC i okazuje się, że za podobne auto płaci dwa razy mniej lub dwa razy więcej niż Ty. To nie przypadek – każde towarzystwo ubezpieczeniowe stosuje własny algorytm wyceny ryzyka i waży poszczególne czynniki inaczej. Żeby zrozumieć swoją składkę OC i wiedzieć jak na nią wpłynąć, trzeba poznać mechanizm jej obliczania.
Jak ubezpieczyciel oblicza składkę OC
Składka OC to cena ryzyka – ubezpieczyciel szacuje prawdopodobieństwo, że spowoduje Ty wypadek i ile będzie kosztować jego skutki. Im wyższe szacowane ryzyko, tym wyższa składka. Algorytm wyceny jest poufny, ale czynniki które go kształtują są znane.
Składka bazowa.
Każde towarzystwo ma wewnętrzną składkę bazową dla danej klasy pojazdów i profilu kierowcy. To punkt wyjścia, do którego stosuje się zwyżki i zniżki wynikające z poszczególnych czynników ryzyka.
System bonus-malus.
Najsilniejszy czynnik modyfikujący składkę. Każdy rok jazdy bezszkodowej przesuwa kierowcę na niższy (tańszy) poziom skali. Każda szkoda z winy kierowcy cofa go na wyższy (droższy) poziom. Maksymalne zniżki bonus-malus to 50–60% składki bazowej po kilkunastu latach bezszkodowej jazdy.
Indywidualne czynniki ryzyka.
Do składki bazowej dodawane lub odejmowane są korekty wynikające z profilu kierowcy i pojazdu. Te czynniki omówimy szczegółowo poniżej.
Czynniki związane z kierowcą
Profil osoby kierującej pojazdem to jeden z kluczowych elementów wyceny OC.
Wiek kierowcy
Kierowcy poniżej 26. roku życia płacą wyraźnie więcej – statystyki szkodowości dla tej grupy są najwyższe. Kierowcy w przedziale 30–60 lat płacą najmniej. Część towarzystw stosuje też zwyżki dla kierowców powyżej 65. roku życia.
Staż i doświadczenie
Prawo jazdy posiadane od 1 roku to wyższa składka niż prawo jazdy od 10 lat. Krótki staż to statystycznie wyższe ryzyko wypadku i ubezpieczyciel to uwzględnia.
Historia ubezpieczeniowa
Historia przypisana do osoby, nie do pojazdu. Kierowca z 10-letnią historią bezszkodową zabiera swoje zniżki przy zakupie nowego auta. Kupując używane auto nie przejmujesz historii poprzedniego właściciela.
Liczba kierowców w polisie
Wskazanie dodatkowego kierowcy – szczególnie młodego – podnosi składkę. Towarzystwo wycenia ryzyko dla najgorszego profilu w grupie użytkowników pojazdu. Warto podawać tylko faktycznych użytkowników auta.
Czynniki związane z pojazdem
Charakterystyka samochodu ma duży wpływ na wycenę OC.
Wartość rynkowa pojazdu
Im droższe auto, tym wyższe potencjalne odszkodowanie przy szkodzie całkowitej lub przy poważnym wypadku. Droższy pojazd to wyższa składka OC. To jeden z powodów dlaczego OC dla luksusowych aut jest znacznie droższe niż dla aut budżetowych tej samej klasy silnikowej.
Moc i pojemność silnika
Silniki powyżej 2 000 ccm lub o wysokiej mocy to zwyżka u większości ubezpieczycieli. Korelacja między mocą silnika a ryzykiem wypadku jest statystycznie potwierdzona i uwzględniana w taryfach.
Wiek pojazdu
Starsze auta są statystycznie droższe w likwidacji szkód – trudniej o części zamienne, wyższe koszty naprawy starszych konstrukcji. Nowe auta z nowoczesnymi systemami bezpieczeństwa są z kolei statystycznie bezpieczniejsze. Zależność nie jest liniowa – każde towarzystwo waży wiek inaczej.
Marka i model
Niektóre marki i modele mają wyższą szkodowość lub wyższe koszty napraw niż inne tej samej klasy cenowej. Ubezpieczyciele mają wewnętrzne dane o szkodowości poszczególnych modeli i uwzględniają je w taryfach.
Czynniki związane z miejscem i użytkowaniem
Gdzie i jak używasz pojazdu też ma znaczenie przy wycenie OC.
- Miejsce zamieszkania i garażowania – kierowcy w dużych miastach płacą więcej niż mieszkańcy wsi i małych miast. Wyższe zagęszczenie ruchu to wyższe statystyczne ryzyko wypadku. Garażowanie pojazdu (zamiast parkowania na ulicy) może obniżyć składkę u niektórych ubezpieczycieli.
- Roczny przebieg – standardowe OC nie uwzględnia przebiegu, ale część produktów pay-per-mile (OC od kilometrów) jest już dostępna na polskim rynku. Kierowcy z niskim rocznym przebiegiem mogą na nich skorzystać.
- Przeznaczenie pojazdu – samochód prywatny vs pojazd używany do działalności zarobkowej (taksówka, dostawczak, auto flotowe). Inne taryfikatory, inne wymogi.
Dlaczego oferty różnych towarzystw tak bardzo się różnią
To pytanie, które pojawia się przy każdym porównaniu OC. Odpowiedź leży w sposobie ważenia poszczególnych czynników.
Każde towarzystwo waży czynniki inaczej.
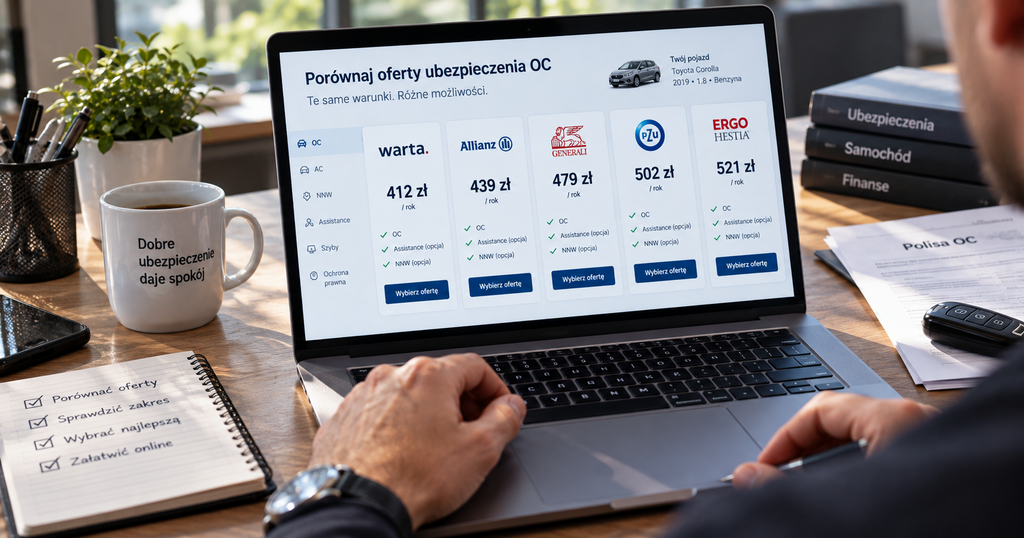
Jedno towarzystwo mocno karze za młody wiek kierowcy, inne za miejsce zamieszkania w centrum dużego miasta. Jedno intensywnie nagradza długą historię bezszkodową, inne kładzie większy nacisk na wartość pojazdu. Ten sam kierowca z tym samym autem może dostać oferty różniące się o 40–60%.
Tarcze i grupy taryfowe.
Każde towarzystwo dzieli kierowców i pojazdy na grupy taryfowe z przypisanymi stawkami. Gdy zmienia się skład portfela klientów lub wyniki finansowe, towarzystwo może zmienić taryfy dla wybranych grup. Dlatego Twoja składka może wzrosnąć przy wznowieniu bez żadnej zmiany z Twojej strony.
Praktyczne wnioski.
Nie ma jednego najtańszego towarzystwa dla wszystkich. Najlepszy wybór zależy od Twojego konkretnego profilu. Dlatego porównanie ofert przed każdym wznowieniem ma realne uzasadnienie finansowe – szczególnie przy zmianie profilu (nowe auto, zmiana miejsca zamieszkania, nowy kierowca).
Co możesz zrobić żeby obniżyć składkę OC
Część czynników jest poza Twoją kontrolą – wiek, historia. Są jednak obszary, gdzie świadoma decyzja przekłada się na niższą składkę.
- Porównuj oferty przed każdym wznowieniem – to najprostszy sposób na uniknięcie przepłacania. Rynek zmienia się i Twój obecny ubezpieczyciel może nie być już najtańszy.
- Dbaj o bezszkodową historię – każdy rok bez szkody to niższy poziom bonus-malus. Przy małych szkodach rozważ naprawę z własnej kieszeni zamiast zgłaszania do OC.
- Wybierz odpowiednie auto – przed zakupem sprawdź orientacyjną składkę OC dla wybranych modeli. Różnice między modelami tej samej klasy cenowej mogą być znaczące.
- Podaj prawdziwe dane – zaniżenie mocy silnika czy błędny adres garażowania to ryzyko odmowy odszkodowania. Oszczędność na składce nie ma sensu przy takim ryzyku.
- Skorzystaj z multiagencji – dostęp do ofert kilku towarzystw w jednym miejscu i wiedza agenta o tym który ubezpieczyciel najlepiej wycenia Twój profil.
Podsumowanie
Składka OC to wypadkowa kilkunastu czynników, z których najsilniejszy jest system bonus-malus – historia ubezpieczeniowa budowana latami. Wiek kierowcy, wartość i moc pojazdu, miejsce zamieszkania – to elementy, które modyfikują cenę w górę lub w dół. Każde towarzystwo waży te czynniki inaczej, dlatego oferty dla tego samego profilu mogą się znacząco różnić. Jedynym sposobem na znalezienie optymalnej oferty jest porównanie – najlepiej z pomocą kogoś kto zna produkty kilku towarzystw.
Chcesz wiedzieć ile powinieneś płacić za OC?
Faro Ubezpieczenia porówna oferty kilku towarzystw dla Twojego profilu i pojazdu. Powiemy wprost czy obecna składka jest na poziomie rynkowym i co możesz zrobić żeby zapłacić mniej. Działamy ogólnopolsko.
Faro Ubezpieczenia – OC w optymalnej cenie dla Twojego profilu.