
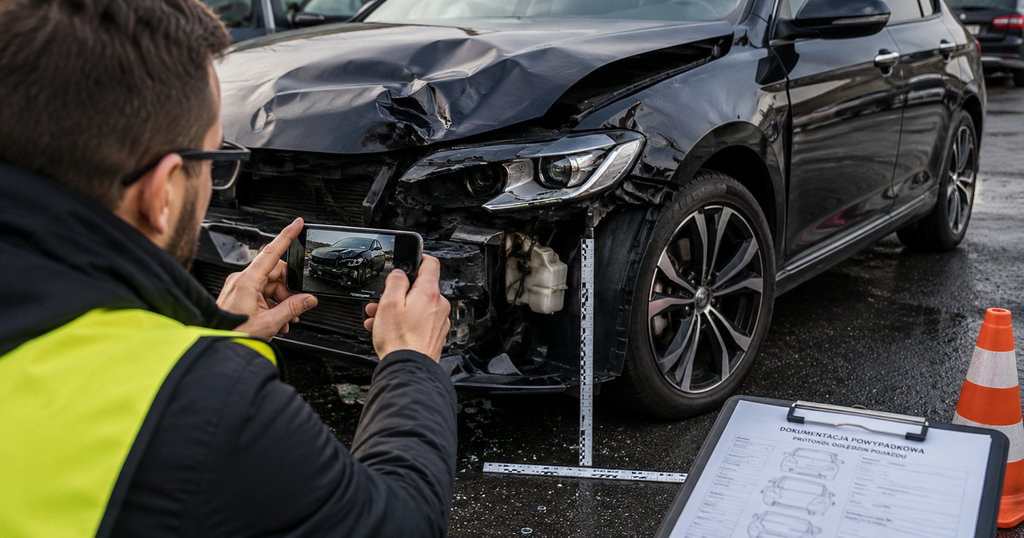
Masz AC, doszło do szkody – co teraz? Wielu kierowców zakłada, że wystarczy zadzwonić do ubezpieczyciela i reszta dzieje się sama. W praktyce proces likwidacji szkody z AC ma kilka etapów, na każdym z nich można coś zrobić lepiej lub gorzej, a błędy popełnione na początku kosztują przy wypłacie. Poniżej przeprowadzamy Cię przez cały proces krok po kroku.
Krok 1 – dokumentacja bezpośrednio po szkodzie
To co zrobisz w pierwszych minutach po zdarzeniu ma bezpośredni wpływ na wysokość odszkodowania i sprawność całego procesu.
- Zrób dokładne zdjęcia uszkodzeń – z różnych kątów, w dobrym oświetleniu. Obejmij całe auto, nie tylko uszkodzone elementy. Zdjęcia tablic rejestracyjnych i otoczenia zdarzenia.
- Przy wypadku z innym pojazdem – zbierz dane sprawcy i jego polisy OC. Wypełnij formularz EZW jeśli jest dostępny.
- Przy kradzieży – zgłoś natychmiast na policję. Protokół policyjny to obowiązkowy dokument przy zgłoszeniu kradzieży do AC.
- Przy szkodzie od nieznanego sprawcy (np. parkingowej) – udokumentuj fotograficznie i sprawdź monitoring w pobliżu.
- Nie naprawiaj auta przed oględzinami ubezpieczyciela – to jedna z najczęstszych przyczyn problemów przy wypłacie. Naprawa przed oględzinami pozbawia rzeczoznawcę możliwości oceny szkody.
Krok 2 – zgłoszenie szkody do ubezpieczyciela
Zgłoszenie szkody uruchamia formalny proces likwidacji. Warto zrobić to jak najszybciej po zdarzeniu.
Jak zgłosić.
Przez infolinię towarzystwa – dostępna całą dobę, numer znajdziesz na polisie lub karcie assistance. Przez aplikację mobilną ubezpieczyciela – coraz popularniejsza i często szybsza opcja. Przez stronę internetową towarzystwa. Osobiście w oddziale – rzadziej stosowane, ale możliwe.
Co podać przy zgłoszeniu.
Numer polisy AC. Datę, godzinę i miejsce zdarzenia. Opis okoliczności – krótki i rzeczowy. Opis uszkodzeń. Numer rejestracyjny pojazdu. Dane kontaktowe do dalszej korespondencji.
Termin zgłoszenia.
Sprawdź w OWU jaki termin na zgłoszenie szkody obowiązuje w Twojej polisie – zazwyczaj kilka dni do tygodnia od zdarzenia. Przekroczenie terminu może być podstawą do odmowy wypłaty lub jej ograniczenia. Zgłaszaj jak najszybciej – nie czekaj.
Krok 3 – oględziny pojazdu przez rzeczoznawcę
Po zgłoszeniu ubezpieczyciel wyznacza termin oględzin. To kluczowy etap procesu – od oceny rzeczoznawcy zależy kosztorys naprawy.
Jak przebiegają oględziny
Rzeczoznawca ubezpieczyciela ocenia zakres uszkodzeń, dokumentuje je fotograficznie i sporządza kosztorys naprawy. Oględziny trwają zazwyczaj 30–60 minut. Możesz być przy oględzinach obecny – warto, żeby zwrócić uwagę rzeczoznawcy na wszystkie uszkodzenia, nawet te mniej widoczne.
Oględziny w warsztacie vs u Ciebie
Część towarzystw organizuje oględziny w miejscu parkowania pojazdu, inne wymagają dostarczenia auta do autoryzowanego punktu oględzin. Sprawdź co obowiązuje w Twojej polisie i jak umówić termin.
Masz prawo do niezależnego rzeczoznawcy
Jeśli nie zgadzasz się z oceną rzeczoznawcy ubezpieczyciela, możesz zlecić niezależną ekspertyzę. Koszt niezależnej wyceny może być pokryty przez ubezpieczyciela jeśli jego kosztorys okaże się zaniżony. To ważne narzędzie przy spornych szkodach.
Krok 4 – kosztorys i decyzja o sposobie naprawy
Po oględzinach ubezpieczyciel przesyła kosztorys naprawy lub decyzję o szkodzie całkowitej. To moment, w którym warto być uważnym.
Naprawa w warsztacie ubezpieczyciela.
Część towarzystw oferuje bezgotówkową naprawę w sieci autoryzowanych warsztatów – ubezpieczyciel rozlicza się bezpośrednio z warsztatem. Wygodne, ale sprawdź czy warsztat jest w Twojej okolicy i jakie ma opinie.
Wypłata gotówkowa i naprawa w wybranym warsztacie.
Ubezpieczyciel wypłaca kosztorysową kwotę odszkodowania, a Ty samodzielnie organizujesz naprawę. Tu pojawia się ryzyko: kosztorys ubezpieczyciela bywa niższy niż rzeczywisty koszt naprawy w niezależnym warsztacie. Sprawdź kosztorys przed akceptacją.
Szkoda całkowita.
Gdy koszt naprawy przekracza określony próg wartości pojazdu (zazwyczaj 70–80% wartości rynkowej), ubezpieczyciel może uznać szkodę za całkowitą. Wypłaca wartość rynkową pojazdu z dnia szkody minus ewentualny udział własny. Przy szkodzie całkowitej warto sprawdzić czy wycena wartości rynkowej jest prawidłowa.
Krok 5 – weryfikacja kosztorysu przed akceptacją
To etap, który większość kierowców pomija – i na którym często traci. Kosztorys ubezpieczyciela to propozycja, nie wyrok.
- Porównaj kosztorys z wyceną warsztatu – zanim zaakceptujesz kosztorys, sprawdź go w niezależnym warsztacie lub u mechanika. Różnice bywają znaczące.
- Sprawdź stawki roboczogodziny – ubezpieczyciele często stosują zaniżone stawki nie odpowiadające stawkom rynkowym. Masz prawo kwestionować te wartości.
- Sprawdź czy wszystkie uszkodzenia są ujęte – kosztorys powinien obejmować wszystkie uszkodzenia stwierdzone przy oględzinach. Pominięte elementy to realna strata.
- Nie akceptuj kosztorysu pod presją czasu – masz prawo przeanalizować dokument spokojnie. Ubezpieczyciel nie może wymagać natychmiastowej decyzji.
- Przy wątpliwościach – skonsultuj z agentem lub rzeczoznawcą zanim podpiszesz akceptację.
Krok 6 – wypłata odszkodowania
Po akceptacji kosztorysu lub zakończeniu naprawy bezgotówkowej ubezpieczyciel wypłaca odszkodowanie.
Termin wypłaty.
Ubezpieczyciel ma 30 dni od zgłoszenia szkody na wypłatę odszkodowania lub wyjaśnienie dlaczego nie może tego zrobić w tym terminie. Przy skomplikowanych szkodach termin może być przedłużony do 90 dni. Po upływie terminu masz prawo do odsetek za zwłokę.
Udział własny.
Jeśli Twoja polisa AC ma udział własny (franszyzę redukcyjną), ubezpieczyciel potrąca tę kwotę z wypłacanego odszkodowania. Przy szkodzie za 5 000 zł i udziale własnym 1 000 zł – dostaniesz 4 000 zł.
Co zrobić gdy wypłata jest opóźniona lub zaniżona.
Złóż reklamację do towarzystwa – pisemna reklamacja uruchamia procedurę z 30-dniowym terminem odpowiedzi. Jeśli reklamacja nie przyniosła rezultatu – Rzecznik Finansowy lub droga sądowa. Skonsultuj się z agentem lub prawnikiem jeśli kwota sporu jest znacząca.
Podsumowanie
Likwidacja szkody z AC to proces z kilkoma etapami, na których kierowca ma realny wpływ na wynik. Dobre dokumentowanie zdarzenia, szybkie zgłoszenie, obecność przy oględzinach i weryfikacja kosztorysu przed akceptacją – to cztery elementy, które decydują o tym czy odszkodowanie jest adekwatne do rzeczywistej szkody. Jeśli w którymkolwiek etapie masz wątpliwości – warto skonsultować się z agentem zanim podejmiesz decyzję.
Masz szkodę z AC i nie wiesz jak postąpić?
Skontaktuj się z Faro Ubezpieczenia. Pomożemy prawidłowo zgłosić szkodę, zweryfikujemy kosztorys ubezpieczyciela i doradzimy co zrobić gdy odszkodowanie jest zaniżone. Działamy ogólnopolsko – szybko i bez zbędnych formalności.
Faro Ubezpieczenia – po Twojej stronie przy każdej szkodzie z AC.