
NNW to skrót, który pojawia się przy zakupie każdej polisy komunikacyjnej – często jako dodatek do OC lub AC. Większość kierowców wie, że to coś związanego z wypadkami, ale niewielu rozumie dokładnie czym NNW różni się od OC i AC, co konkretnie obejmuje i czy warto za nie płacić. Poniżej wyjaśniamy to bez zbędnego żargonu.
Czym jest NNW w ubezpieczeniu samochodu
NNW to ubezpieczenie następstw nieszczęśliwych wypadków. Chroni kierowcę i pasażerów pojazdu przed finansowymi skutkami uszczerbku na zdrowiu lub śmierci w wyniku wypadku komunikacyjnego.
Co obejmuje NNW.
Jednorazowe odszkodowanie przy trwałym uszczerbku na zdrowiu – procent sumy ubezpieczenia proporcjonalny do stopnia uszczerbku określonego przez lekarza. Świadczenie w przypadku śmierci w wyniku wypadku – wypłacane wskazanym uposażonym. Część polis NNW obejmuje też zwrot kosztów leczenia, rehabilitacji i świadczenia dzienne za pobyt w szpitalu.
Czym NNW różni się od OC.
OC chroni osoby trzecie przed skutkami Twoich błędów – wypłaca odszkodowanie poszkodowanym w wypadku. NNW chroni Ciebie i Twoich pasażerów – niezależnie od tego kto zawinił. Możesz mieć wypadek z własnej winy i NNW nadal wypłaci Ci odszkodowanie za uszczerbek na zdrowiu.
Czym NNW różni się od AC.
AC chroni Twój pojazd przed zniszczeniem lub kradzieżą. NNW chroni Twoje zdrowie i życie oraz zdrowie i życie pasażerów. To zupełnie inne kategorie ryzyka – jedno i drugie może mieć sens jednocześnie.
Kto jest objęty ochroną NNW
Zakres podmiotowy NNW – czyli kto jest chroniony – zależy od wariantu polisy. Warto to dokładnie sprawdzić przed podpisaniem.
- Kierowca i pasażerowie – najszerszy wariant, obejmujący wszystkie osoby przebywające w pojeździe w chwili wypadku. Najbardziej praktyczny wybór przy aucie używanym przez wiele osób lub do przewozu pasażerów.
- Tylko kierowca – węższy wariant, tańszy w składce. Pasażerowie nie są objęci ochroną NNW z Twojej polisy.
- Właściciel pojazdu – NNW obejmuje wyłącznie właściciela, niezależnie od tego czy prowadził pojazd czy był pasażerem.
- Stała liczba miejsc – część polis obejmuje NNW do określonej liczby miejsc w pojeździe (np. 5 osób). Przy busach lub autach 7-osobowych sprawdź czy limit jest wystarczający.
Przy wyborze wariantu zastanów się kto regularnie podróżuje Twoim autem. Jeśli wozisz rodzinę, współpracowników lub klientów – wariant obejmujący kierowcę i pasażerów ma wyraźne uzasadnienie.
Kiedy NNW wypłaca odszkodowanie
NNW komunikacyjne wypłaca odszkodowanie przy zdarzeniach drogowych – nie przy każdym nieszczęśliwym wypadku. Kluczowe jest żeby zdarzenie nastąpiło w związku z użytkowaniem pojazdu.
Zdarzenia objęte ochroną
Wypadek komunikacyjny podczas jazdy pojazdem. Nagłe zdarzenie podczas wsiadania lub wysiadania z pojazdu. Zdarzenie podczas naprawy pojazdu na poboczu drogi (w zależności od OWU). Część polis NNW obejmuje też zdarzenia podczas jazdy innymi środkami komunikacji – warto sprawdzić zakres w OWU.
Zdarzenia wyłączone z ochrony
Wypadki spowodowane pod wpływem alkoholu lub narkotyków. Zdarzenia podczas nielegalnych wyścigów. Samookaleczenia i zdarzenia umyślne. Zawały serca i inne choroby – NNW nie jest ubezpieczeniem zdrowotnym, obejmuje wyłącznie następstwa zewnętrznych zdarzeń nagłych.
Ile wynosi odszkodowanie z NNW
Wysokość odszkodowania z NNW zależy od sumy ubezpieczenia i stopnia uszczerbku na zdrowiu.
Suma ubezpieczenia.
Przy zakupie NNW wybierasz sumę ubezpieczenia – kwotę, od której liczony jest procent odszkodowania. Standardowe sumy to 10 000, 20 000, 50 000 lub 100 000 zł. Im wyższa suma – tym wyższa składka i wyższe potencjalne odszkodowanie.
Stopień uszczerbku na zdrowiu.
Lekarz orzecznik ocenia stopień trwałego uszczerbku na zdrowiu jako procent – zgodnie z tabelami uszczerbków stosowanymi przez towarzystwo. Odszkodowanie to ten procent pomnożony przez sumę ubezpieczenia. Przykład: suma ubezpieczenia 50 000 zł, uszczerbek 20% – odszkodowanie 10 000 zł.
Śmierć w wyniku wypadku.
Przy śmierci ubezpieczonego w wyniku wypadku objętego ochroną wypłacana jest pełna suma ubezpieczenia wskazanym uposażonym lub spadkobiercom. To element, który ma szczególne znaczenie dla osób będących głównymi żywicielami rodziny.
Czy NNW zastępuje OC sprawcy przy wypadku
Nie – i to ważna różnica, którą warto rozumieć.
- Jeśli wypadek spowodował ktoś inny – możesz dochodzić odszkodowania z OC sprawcy za wszystkie szkody: zniszczony pojazd, koszty leczenia, utracone zarobki, zadośćuczynienie. OC sprawcy może pokryć znacznie więcej niż NNW.
- Jeśli wypadek spowodowałeś Ty – OC pokrywa szkody innych, ale nie Twoje własne. Tu wchodzi NNW, które wypłaci Ci odszkodowanie za uszczerbek na zdrowiu niezależnie od winy.
- NNW to zabezpieczenie dla sprawcy wypadku lub przy wypadku bez jasno ustalonej winy. Przy wypadku z winy innego kierowcy – zawsze dochódź odszkodowania z OC sprawcy jako pierwsza ścieżka.
Ile kosztuje NNW i czy warto je wykupić
NNW komunikacyjne to jeden z tańszych dodatków do polisy – zazwyczaj 100–400 zł rocznie w zależności od sumy ubezpieczenia i wariantu. Przy sumie 50 000 zł i wariancie obejmującym kierowcę i pasażerów składka roczna wynosi orientacyjnie 200–350 zł.
Kiedy NNW ma sens.
Regularnie przewozisz pasażerów – rodzinę, współpracowników, klientów. Jesteś jedynym lub głównym żywicielem rodziny i zależy Ci na finansowym zabezpieczeniu bliskich. Dużo jeździsz i statystycznie wystawiasz się na wyższe ryzyko wypadku. Nie masz rozbudowanego ubezpieczenia zdrowotnego lub na życie, które pokryłoby skutki wypadku komunikacyjnego.
Kiedy NNW jest mniej uzasadnione.
Masz już rozbudowane ubezpieczenie na życie lub zdrowotne, które pokrywa następstwa wypadków komunikacyjnych. Jeździsz rzadko i krótkie trasy. Suma ubezpieczenia NNW jest na tyle niska, że realne odszkodowanie przy typowym uszczerbku byłoby symboliczne.
Podsumowanie
NNW to niedrogie ubezpieczenie, które chroni to czego OC i AC nie obejmuje – Twoje własne zdrowie i zdrowie pasażerów. Przy wypadku z własnej winy NNW jest jedynym ubezpieczeniem, które wypłaci Ci odszkodowanie za uszczerbek na zdrowiu. Warto je mieć szczególnie jeśli regularnie przewozisz rodzinę lub innych pasażerów i nie masz rozbudowanego ubezpieczenia na życie. Przed zakupem sprawdź kto jest objęty ochroną i jaka suma ubezpieczenia jest adekwatna do Twoich potrzeb.
Chcesz wiedzieć czy NNW ma sens w Twoim przypadku?
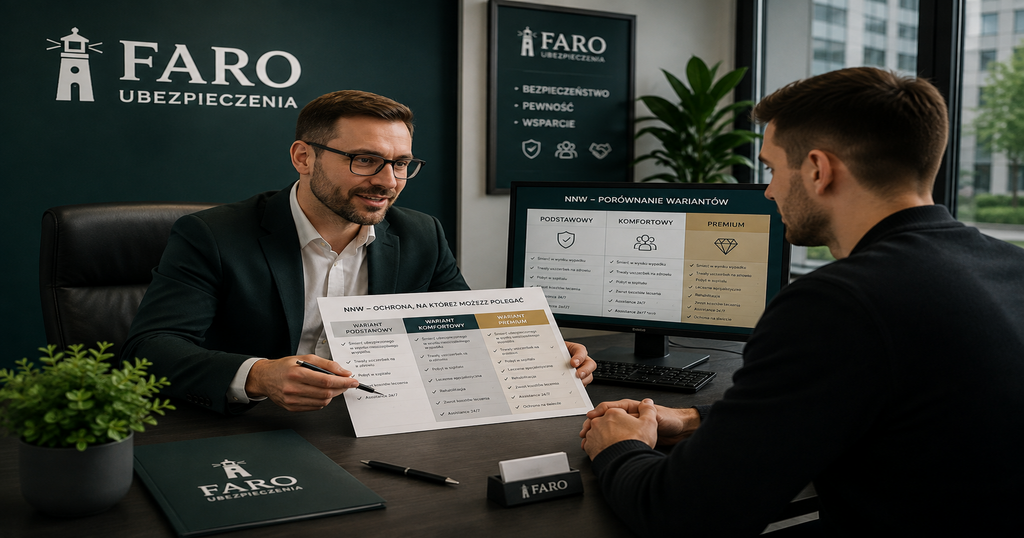
Skontaktuj się z Faro Ubezpieczenia. Sprawdzimy co masz w obecnej polisie, porównamy warianty NNW kilku towarzystw i powiemy wprost czy warto dokupić i za jaką sumę ubezpieczenia. Działamy ogólnopolsko.
Faro Ubezpieczenia – NNW dobrane do sytuacji, nie na ślepo.