
Ubezpieczenie floty firmowej to jeden z tych kosztów, które większość firm traktuje jako stałą pozycję w budżecie i odnawia bez większego zastanowienia rok po roku. Tymczasem flota to jeden z obszarów, gdzie przy świadomym podejściu do negocjacji można realnie obniżyć koszty bez rezygnacji z zakresu ochrony. Poniżej wyjaśniamy jak działa ubezpieczenie flotowe, co wpływa na cenę i jak podejść do rozmów z ubezpieczycielem.
Czym różni się ubezpieczenie flotowe od indywidualnych polis
Ubezpieczenie flotowe to jedna umowa obejmująca kilka lub kilkanaście pojazdów jednej firmy. Różni się od indywidualnych polis kilkoma istotnymi cechami.
Jedna umowa, jeden kontakt.
Zamiast zarządzać kilkoma oddzielnymi polisami, firma ma jedną umowę z jednym terminem wznowienia i jednym punktem kontaktu przy szkodach. To uproszczenie administracyjne ma realną wartość szczególnie przy większych flotach.
Wspólna historia szkodowości.
Przy ubezpieczeniu flotowym bonus-malus jest liczony dla całej floty, nie dla poszczególnych pojazdów. Szkoda spowodowana przez jeden pojazd wpływa na składkę całej floty. Warto zarządzać flotą tak żeby minimalizować szkodowość.
Elastyczność składu floty.
Polisy flotowe zazwyczaj pozwalają na dodawanie i usuwanie pojazdów w trakcie okresu ubezpieczenia bez konieczności renegocjowania całej umowy. To ważne dla firm, które regularnie wymieniają auta lub rozbudowują flotę.
Cena w przeliczeniu na pojazd.
Przy odpowiedniej wielkości floty składka per pojazd jest niższa niż przy indywidualnych polisach. Efekt skali działa – im większa flota, tym większa siła przetargowa w negocjacjach.
Co wpływa na cenę ubezpieczenia flotowego
Zrozumienie czynników cenowych to podstawa skutecznych negocjacji. Nie można negocjować czegoś, czego się nie rozumie.
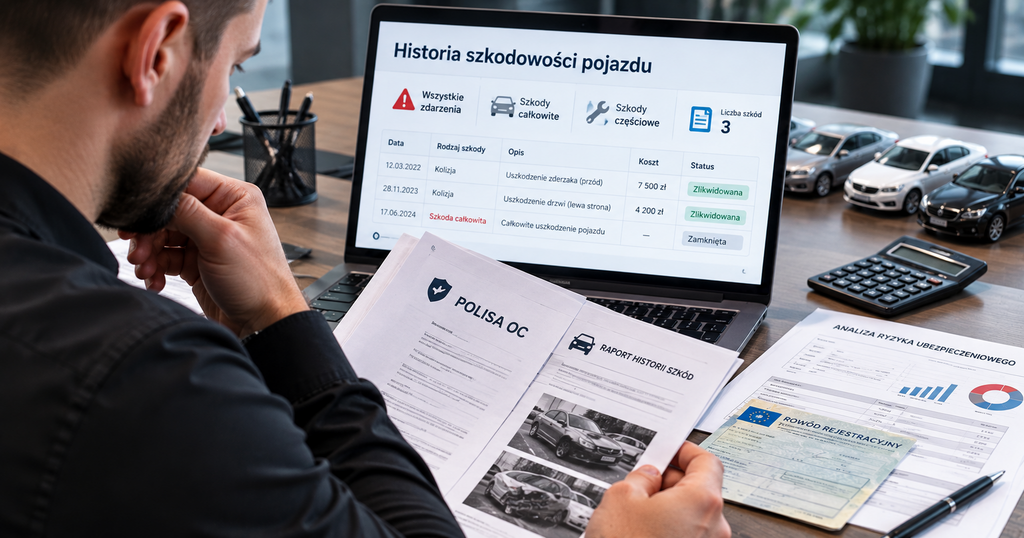
- Historia szkodowości floty – kluczowy czynnik. Im niższa szkodowość przez ostatnie lata, tym silniejsza pozycja negocjacyjna. Flota z zerową lub niską szkodowością przez 3 lata ma realny argument do żądania niższej składki.
- Skład floty – marka, model, wiek i wartość pojazdów. Droższe, starsze lub bardziej awaryjne modele podnoszą składkę. Flota złożona z jednolitych, nowych pojazdów jest łatwiejsza i tańsza do ubezpieczenia.
- Liczba pojazdów – efekt skali. Większa flota to niższa składka per pojazd i silniejsza pozycja negocjacyjna.
- Profil użytkowania – czy auta jeżdżą lokalnie czy po całej Polsce i Europie, czy przewożą pasażerów czy towary.
- Zabezpieczenia i procedury – GPS, systemy telematyczne monitorujące styl jazdy, szkolenia kierowców. Towarzystwa coraz częściej nagradzają aktywne zarządzanie ryzykiem niższą składką.
- Historia współpracy z ubezpieczycielem – długoletni klient z czystą historią ma lepszą pozycję niż firma przychodząca z nową umową.
Jak skutecznie negocjować warunki ubezpieczenia flotowego
Negocjacje z ubezpieczycielem to nie prośba o rabat – to rozmowa o ryzyku i jego wycenie. Oto co działa.
Przygotuj historię szkodowości.
Przed rozmowami z ubezpieczycielem przygotuj zestawienie szkód z ostatnich 3–5 lat: liczba szkód, ich wartość, udział w całkowitej składce. Niska szkodowość to Twój główny argument. Jeśli szkodowość była wysoka – wyjaśnij co zmieniłeś żeby ją obniżyć.
Porównaj oferty kilku towarzystw.
Lojalność u jednego ubezpieczyciela bez regularnego porównywania rynku to przepłacanie. Przed każdym wznowieniem poproś o oferty co najmniej 2–3 towarzystw. Sama informacja że rozmawiasz z konkurencją często skłania obecnego ubezpieczyciela do lepszych warunków.
Negocjuj nie tylko cenę, ale zakres i warunki.
Niska składka przy wysokiej franszyzie lub wąskim zakresie to nie oszczędność. Negocjuj całość: składkę, wysokość udziału własnego, zakres assistance, warunki likwidacji szkód, możliwość dodawania pojazdów. Cena to jeden z wielu parametrów.
Skorzystaj z brokera lub multiagencji.
Broker ubezpieczeniowy lub multiagencja z dostępem do wielu towarzystw ma siłę przetargową, której nie ma indywidualny klient. Zna rynek, zna produkty i może negocjować warunki których standardowo nie ma w cenniku. Faro Ubezpieczenia obsługuje floty firmowe właśnie w tym modelu.
Zaproponuj rozwiązania obniżające ryzyko.
Telematyka, GPS, szkolenia kierowców z ecodriving, polityka flotowa ograniczająca ryzyko – to argumenty, które ubezpieczyciel może uwzględnić w wycenie. Pokaż że aktywnie zarządzasz ryzykiem zamiast tylko płacić za jego przeniesienie.
Kiedy najlepiej negocjować
Czas negocjacji ma znaczenie – nie rób tego w ostatniej chwili.
- Zacznij rozmowy minimum 2–3 miesiące przed wznowieniem – to czas na zebranie ofert, ich analizę i ewentualne negocjacje. Decyzja w ostatnim tygodniu to słaba pozycja negocjacyjna.
- Przy rozbudowie floty – dodanie kilku nowych pojazdów to dobry moment do renegocjacji całej umowy. Większa flota to silniejszy argument.
- Po dłuższym okresie bez szkód – jeśli przez rok lub dwa nie było żadnej szkody, masz realny argument do obniżki składki. Nie czekaj na automatyczne wznowienie – inicjuj rozmowę.
- Przy zmianie profilu użytkowania – jeśli flota przestała jeździć za granicę lub zmieniłeś rodzaj przewożonych ładunków, zakres ochrony powinien być dostosowany.
Najczęstsze błędy przy ubezpieczeniu floty
Kilka błędów, które regularnie kosztują firmy realnie przy ubezpieczeniu floty:
- Automatyczne wznowienie bez porównania ofert – najczęstszy i najkosztowniejszy błąd. Rynek się zmienia, a lojalność nie jest nagradzana bez aktywnych negocjacji.
- Skupienie wyłącznie na cenie bez analizy zakresu – najtańsza polisa flotowa może mieć wysoką franszyzę, wąski zakres AC lub słabe assistance. Tańsza polisa przy szkodzie może okazać się droższa.
- Brak zestawienia historii szkodowości – firmy, które nie dokumentują historii szkód, negocjują w ciemno. Dobra historia to argument, którego nie można użyć jeśli się go nie zna.
- Brak aktywnego zarządzania flotą – ubezpieczyciel wycenia ryzyko. Firma, która nie zarządza ryzykiem, płaci za to w składce.
- Zbyt mała flota objęta jedną umową – przy 2–3 autach flotowe OC/AC zazwyczaj nie daje korzyści. Przy 5+ pojazdach warto rozważyć flotę jako rozwiązanie.
Podsumowanie
Ubezpieczenie floty to obszar, gdzie aktywne podejście do negocjacji przynosi realne oszczędności. Kluczem jest dobra historia szkodowości, porównanie ofert przed wznowieniem i rozmowa o całości warunków – nie tylko o składce. Przy flotach powyżej 5–10 pojazdów warto skorzystać z pomocy multiagencji, która zna rynek i ma siłę przetargową przekładającą się na konkretne warunki.
Zbliża się wznowienie ubezpieczenia floty?
Faro Ubezpieczenia specjalizuje się w ubezpieczeniach flot firmowych. Przeanalizujemy Twoją flotę, porównamy oferty kilku towarzystw i wynegocjujemy warunki łączące dobry zakres ochrony z optymalną składką. Działamy ogólnopolsko.
Faro Ubezpieczenia – ubezpieczenie floty bez przepłacania.