
Leasing samochodu to dziś jeden z najpopularniejszych sposobów finansowania pojazdu – zarówno dla firm jak i dla osób prywatnych. Ale leasing niesie ze sobą konkretne wymagania ubezpieczeniowe, o których wielu leasingobiorców dowiaduje się dopiero po podpisaniu umowy. Nieznajomość tych wymagań kosztuje – albo przepłaceniem za polisę narzuconą przez leasingodawcę, albo problemami przy szkodzie. Poniżej wyjaśniamy co musisz wiedzieć.
Czym różni się ubezpieczenie auta leasingowanego od własnego
Auto w leasingu formalnie należy do leasingodawcy – firmy leasingowej. Jesteś jego użytkownikiem, nie właścicielem. To ma bezpośrednie konsekwencje dla ubezpieczenia.
Leasingodawca jako współubezpieczony lub cesjonariusz.
Przy szkodzie AC lub kradzieży odszkodowanie jest wypłacane lub rozliczane z uwzględnieniem praw leasingodawcy do pojazdu. W praktyce oznacza to, że część polis AC wymaga wskazania firmy leasingowej jako współubezpieczonego lub cesjonariusza praw z polisy. Jeśli tego nie zrobisz, przy szkodzie mogą pojawić się komplikacje.
Leasingodawca narzuca minimalne wymogi ubezpieczeniowe.
Umowa leasingowa zazwyczaj zawiera klauzulę określającą minimalne warunki ubezpieczenia pojazdu. Najczęściej wymagane jest AC z określoną sumą ubezpieczenia, brak lub niska franszyza redukcyjna oraz wskazanie firmy leasingowej w polisie. Niespełnienie tych warunków może być podstawą do wypowiedzenia umowy leasingowej.
Kto ubezpiecza – Ty czy leasingodawca.
Masz dwa wyjścia: ubezpieczyć samodzielnie spełniając wymogi umowy leasingowej, lub skorzystać z ubezpieczenia oferowanego przez leasingodawcę w pakiecie. Ubezpieczenie leasingodawcy jest wygodne, ale często droższe niż polisa kupiona samodzielnie u dobrego agenta.
Jakie ubezpieczenia są wymagane przy leasingu
Standardowe wymagania ubezpieczeniowe przy leasingu obejmują zazwyczaj:
- OC komunikacyjne – obowiązkowe jak przy każdym pojeździe, bez względu na formę własności.
- AC (autocasco) – prawie zawsze wymagane przez leasingodawcę. Często z konkretnymi wymaganiami co do zakresu i sumy ubezpieczenia.
- Brak lub niska franszyza redukcyjna w AC – leasingodawcy często wymagają AC bez franszyzy lub z franszyzą do określonej kwoty. Sprawdź zapisy w umowie leasingowej.
- Stała suma ubezpieczenia AC – część umów leasingowych wymaga AC z sumą ubezpieczenia równą wartości pojazdu przez cały okres leasingu, bez amortyzacji. To polisa droższa niż standardowe AC, ale chroni pełną wartość pojazdu.
- GAP ubezpieczenie – nie zawsze wymagane, ale często zalecane lub oferowane przez leasingodawcę. Pokrywa różnicę między wartością rynkową a kwotą pozostałą do spłaty leasingu przy szkodzie całkowitej lub kradzieży.
Ubezpieczenie leasingodawcy vs samodzielna polisa – co wybrać
To jedna z ważniejszych decyzji przy leasingu. Warto ją podjąć świadomie, a nie z przyzwyczajenia.
Ubezpieczenie w pakiecie od leasingodawcy.
Zalety: wygoda, jedna faktura, pewność że spełniasz wymagania umowy. Wady: zazwyczaj wyższe składki niż na rynku otwartym, ograniczony wybór towarzystw i zakresu, trudniej negocjować warunki. Leasingodawca zarabia na marży od ubezpieczyciela – Ty płacisz za tę wygodę.
Samodzielna polisa spełniająca wymogi leasingu.
Zalety: możliwość wyboru towarzystwa i negocjacji warunków, często niższa składka, pełna kontrola nad zakresem ochrony. Wady: konieczność weryfikacji czy polisa spełnia wszystkie wymagania umowy leasingowej, dodatkowy krok formalny przy zakupie polisy. Przy pomocy dobrego agenta lub multiagencji samodzielna polisa jest zazwyczaj korzystniejsza finansowo.
Ile można zaoszczędzić kupując samodzielnie.
Różnice między ubezpieczeniem leasingodawcy a polisą kupioną samodzielnie mogą wynosić 20–40% składki rocznej. Przy droższych autach to kilkaset złotych rocznie – w 3–5 letnim leasingu to znacząca kwota. Warto porównać oferty zanim zdecydujesz się na pakiet leasingodawcy.
GAP ubezpieczenie przy leasingu – kiedy jest niezbędne
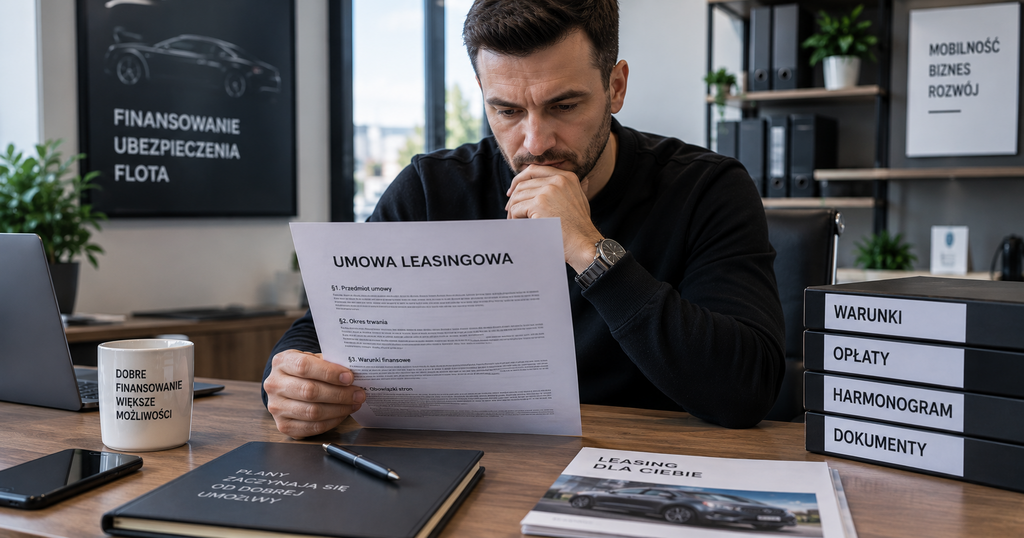
GAP (Guaranteed Asset Protection) to ubezpieczenie pokrywające różnicę między wartością rynkową pojazdu a kwotą pozostałą do spłaty leasingu przy szkodzie całkowitej lub kradzieży.
Dlaczego GAP jest ważny przy leasingu.
Przy szkodzie całkowitej lub kradzieży AC wypłaca wartość rynkową pojazdu z dnia szkody. Ale wartość rynkowa auto traci szybciej niż spłacasz leasing. Jeśli po 2 latach auto jest warte 80 000 zł, ale zostało Ci jeszcze 95 000 zł do spłaty – bez GAP brakuje Ci 15 000 zł i nadal masz dług wobec leasingodawcy.
Kiedy GAP jest obowiązkowy.
Część umów leasingowych wymaga GAP jako warunku leasingu. Nawet jeśli nie jest wymagany, przy wartości pojazdu powyżej 80 000–100 000 zł i długim okresie leasingu GAP ma wyraźne uzasadnienie finansowe.
GAP od leasingodawcy vs samodzielny.
Podobnie jak przy AC – GAP oferowany przez leasingodawcę bywa droższy niż kupiony samodzielnie. Warto porównać oferty zanim zdecydujesz się na pakiet. Koszt GAP kupionego samodzielnie to zazwyczaj 0,5–1,5% wartości pojazdu rocznie.
Co sprawdzić w umowie leasingowej przed zakupem polisy
Zanim kupisz polisę do leasingowanego auta, przeczytaj dokładnie te zapisy w umowie leasingowej:
- Minimalne wymagania co do zakresu AC – suma ubezpieczenia, franszyza, zakres ochrony.
- Obowiązek wskazania leasingodawcy w polisie – jako współubezpieczony lub cesjonariusz praw.
- Termin dostarczenia polisy do leasingodawcy – część umów wymaga potwierdzenia ubezpieczenia przed lub zaraz po odbiorze pojazdu.
- Wymagania co do GAP – czy jest wymagany i na jakich warunkach.
- Procedura przy szkodzie – jak przebiega likwidacja szkody przy pojeździe leasingowanym i jakie są obowiązki leasingobiorcy.
- Konsekwencje braku ubezpieczenia – co grozi przy nieubezpieczeniu pojazdu lub niespełnieniu wymogów polisy.
Jak wznowić ubezpieczenie leasingowanego auta
Przy wznowieniu polisy AC dla auta leasingowanego warto pamiętać o kilku kwestiach:
- Poinformuj agenta lub towarzystwo że pojazd jest leasingowany – to wpływa na konstrukcję polisy.
- Sprawdź czy warunki wznawianej polisy nadal spełniają wymagania umowy leasingowej – warunki leasingu nie zmieniają się, ale oferty rynkowe mogą oferować lepsze warunki niż rok temu.
- Nie pozwól na przerwę w ubezpieczeniu – przerwa w AC to naruszenie warunków leasingu i ryzyko wypowiedzenia umowy przez leasingodawcę.
- Przy wznowieniu porównaj oferty kilku towarzystw – lojalizacja u jednego ubezpieczyciela przez cały leasing to zazwyczaj przepłacanie. Rynek się zmienia i warto to sprawdzić co roku.
Podsumowanie
Ubezpieczenie samochodu w leasingu to nie to samo co polisa dla własnego auta. Wymagania leasingodawcy, konieczność wskazania go w polisie i specyfika rozliczenia przy szkodzie to elementy, które trzeba znać przed zakupem polisy. Kupno ubezpieczenia samodzielnie zamiast korzystania z pakietu leasingodawcy zazwyczaj daje lepsze warunki i niższą składkę – ale wymaga weryfikacji czy polisa spełnia wszystkie zapisy umowy leasingowej. Tu warto skorzystać z pomocy agenta, który zna oba światy.
Masz auto w leasingu i szukasz polisy?
Faro Ubezpieczenia specjalizuje się w ubezpieczeniach dla pojazdów leasingowanych. Zweryfikujemy wymagania Twojej umowy leasingowej, porównamy oferty kilku towarzystw i dobierzemy polisę która spełnia warunki leasingu – często taniej niż pakiet leasingodawcy.
Faro Ubezpieczenia – polisa leasingowa bez nadpłacania.